Выручка выросла, а маржа нет: как поставить вопрос к 1С:УНФ через ИИ
Учебный сценарий анализа выручки и маржи в 1С:УНФ: определения показателей, сравнение периодов, контроль себестоимости и границы ответа ИИ.
В отчёте растут продажи, но свободных денег больше не становится. Здесь легко задать ИИ неверный вопрос: «Кто съедает прибыль?» — и получить уверенное объяснение по данным, которые вообще не содержат полного состава расходов.
Начните с более узкой задачи: как изменились выручка, себестоимость продаж и валовая прибыль по согласованным направлениям. На сайте ТиР-Коннект сценарии для 1С:УНФ связаны с продажами, маржой и оборотным капиталом. Эта статья предлагает учебную последовательность проверки, а не подтверждённый результат у клиента и не гарантию наличия всех показателей в каждой базе.
Разведите три разных понятия
| Понятие | Какой вопрос задаёт | Почему нельзя подменять |
|---|---|---|
| Выручка | На какую сумму отражены продажи по выбранным правилам? | Продажа не обязательно оплачена |
| Валовая прибыль | Что осталось после согласованной себестоимости продаж? | Это ещё не чистая прибыль |
| Денежный поток | Сколько денег поступило и ушло? | Платежи могут относиться к другим периодам |
Определения в вашей управленческой модели могут отличаться от бытовых. Их нужно взять у владельца учёта и применить одинаково к обоим периодам. Особенно важно понять, завершён ли расчёт себестоимости. Сравнение закрытого месяца с предварительным часто создаёт выдуманное «улучшение» маржи.
Подготовьте учебную задачу
Выберите два сопоставимых периода, одну организацию и один разрез: товар, группа или направление. Не смешивайте все три сразу. Проверьте, что выбранный показатель доступен через согласованную интеграцию и пользователь имеет право его видеть.
Для пробы можно использовать вымышленные числа. В первом периоде выручка 1 000, себестоимость 700, валовая прибыль 300 и маржинальность 30%. Во втором — 1 200, 900 и 300, то есть 25%. Выручка выросла на 20%, валовая прибыль не изменилась, а маржинальность снизилась на 5 процентных пунктов. Это арифметический пример, не история клиента.
Запрос, который не требует догадок
Сравни два согласованных периода по доступным данным 1С:УНФ.
Покажи выручку, себестоимость продаж и валовую прибыль
по выбранным группам, с итогом и единицами измерения.
Маржинальность = валовая прибыль / выручка, если выручка не нулевая.
Укажи применённые фильтры и ограничения полноты данных.
Не называй валовую прибыль чистой и не делай выводов об оплате.
Причины изменений раздели на подтверждённые данные и вопросы для проверки.
Если для расчёта нет себестоимости, полезный ответ должен признать ограничение. Подстановка «средней отраслевой маржи» изменит задачу: получится предположение, а не анализ вашей базы.
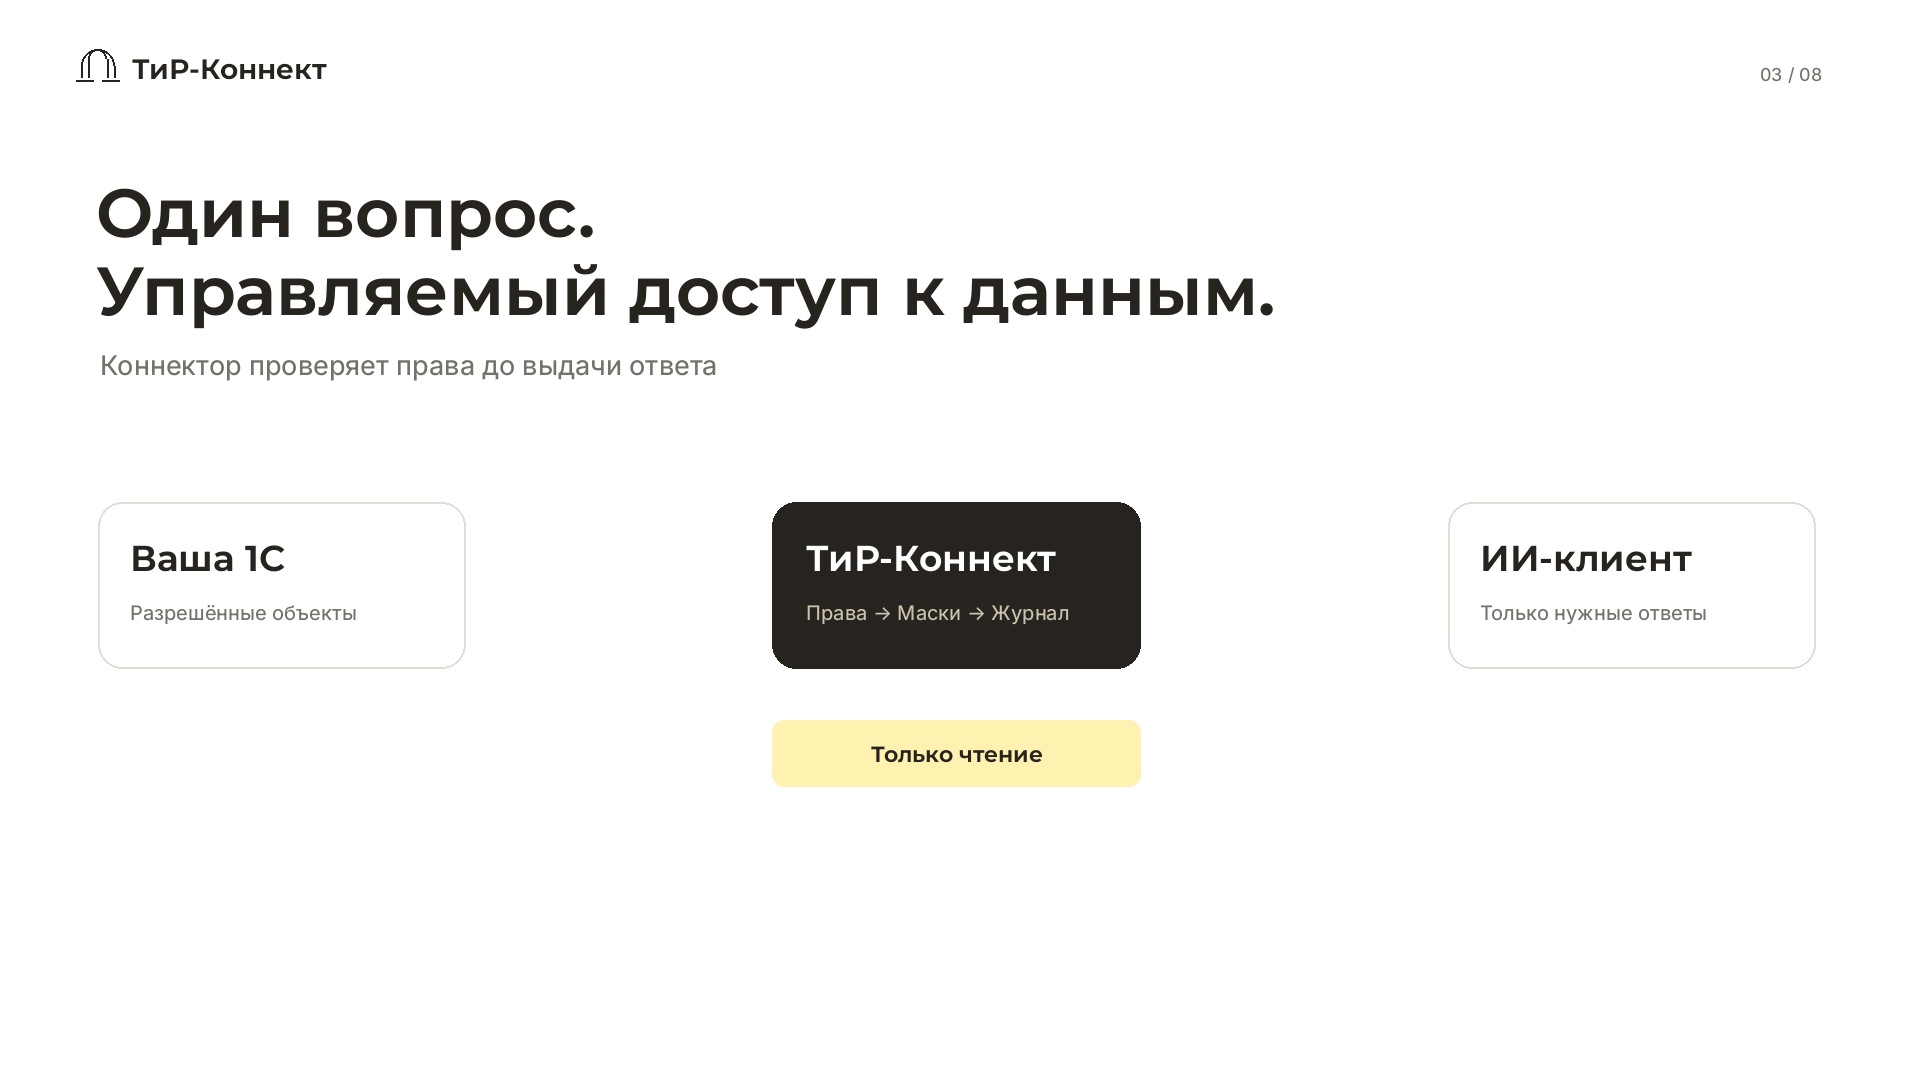
Продуктовая схема. Она не показывает фактический состав объектов конкретной конфигурации и не заменяет согласование подключения.
Как проверить объяснение
Проверьте общий итог, затем одну большую и одну необычную строку. Сопоставьте возвраты, изменения номенклатурных групп и момент закрытия периода. Если модель говорит «снизились цены», попросите указать данные, которые подтверждают это отдельно от изменения структуры продаж.
flowchart LR
 A[Определения показателей] --> B[Сопоставимые периоды]
 B --> C[Разрешённые данные]
 C --> D[Расчёт по группам]
 D --> E[Сверка итогов]
 E --> F[Подтверждения и вопросы]
ИИ полезен как способ задать следующий проверяемый вопрос, а не как источник недостающих цифр.
Результат такого разбора — таблица изменений и короткий перечень вопросов к ответственным. Расширять анализ до платежей и запасов стоит после приёмки первого расчёта и согласования дополнительных данных.
Материал подготовлен командой, связанной с ТиР-Коннект. Сценарии для УНФ описаны отдельно. До работы с реальной базой пройдите план первого пилота и определите границы доступа и маскирования.